Explora Risk Parity
Más que una fórmula
Risk Parity no es sólo una fórmula, sino una invitación a explorar nuevas formas de entender el riesgo en la construcción de carteras. Quien desafía el statu quo encuentra aquí argumentos sólidos para la reflexión.
Evolución constante
El equilibrio de riesgos, lejos de ser estático, evoluciona con cada cambio en el entorno financiero. Este enfoque exige atención constante y voluntad de adaptar las decisiones al contexto.
Nuevas perspectivas
Abordar la diversificación desde la perspectiva del riesgo permite identificar vulnerabilidades y oportunidades que el método tradicional puede pasar por alto.
Rigor y robustez
Quienes apuestan por el análisis riguroso encontrarán en Risk Parity un aliado para construir carteras más robustas y menos dependientes de escenarios únicos.
Desafíos y matices a considerar
No todo es sencillo: el enfoque Risk Parity requiere calcular la volatilidad y las correlaciones, elementos que pueden variar en el tiempo. Además, asignar el mismo nivel de riesgo a cada clase no significa renunciar al análisis individual de los activos. El verdadero reto es la actualización constante de los parámetros y la adaptación a nuevos contextos. Por eso, quienes exploran este camino deben estar preparados para revisar sus modelos y no perder de vista las limitaciones prácticas de cada cálculo. El valor está en la disciplina y la conciencia del proceso.
Por qué replantear la diversificación
La idea de que repartir el capital entre diferentes activos es suficiente para reducir el riesgo ha perdido fuerza en los últimos años. Risk Parity da un paso más: plantea que la volatilidad y las relaciones entre activos importan tanto como la propia asignación de fondos. El principio es sencillo en apariencia, pero desafía inercias y obliga a repensar el equilibrio en la toma de decisiones. Si bien no elimina la incertidumbre, ofrece un punto de partida sólido para quienes buscan diversificación realista y transparente. Este método invita a mirar más allá de los porcentajes y a considerar el impacto conjunto de todos los elementos de la cartera.
Galería de conceptos
Correlaciones clave
Volatilidad bajo control
Implementación consciente
No basta con la teoría: la implementación práctica requiere disciplina, seguimiento y voluntad de revisar decisiones con datos reales. Cada cartera cuenta su propia historia.
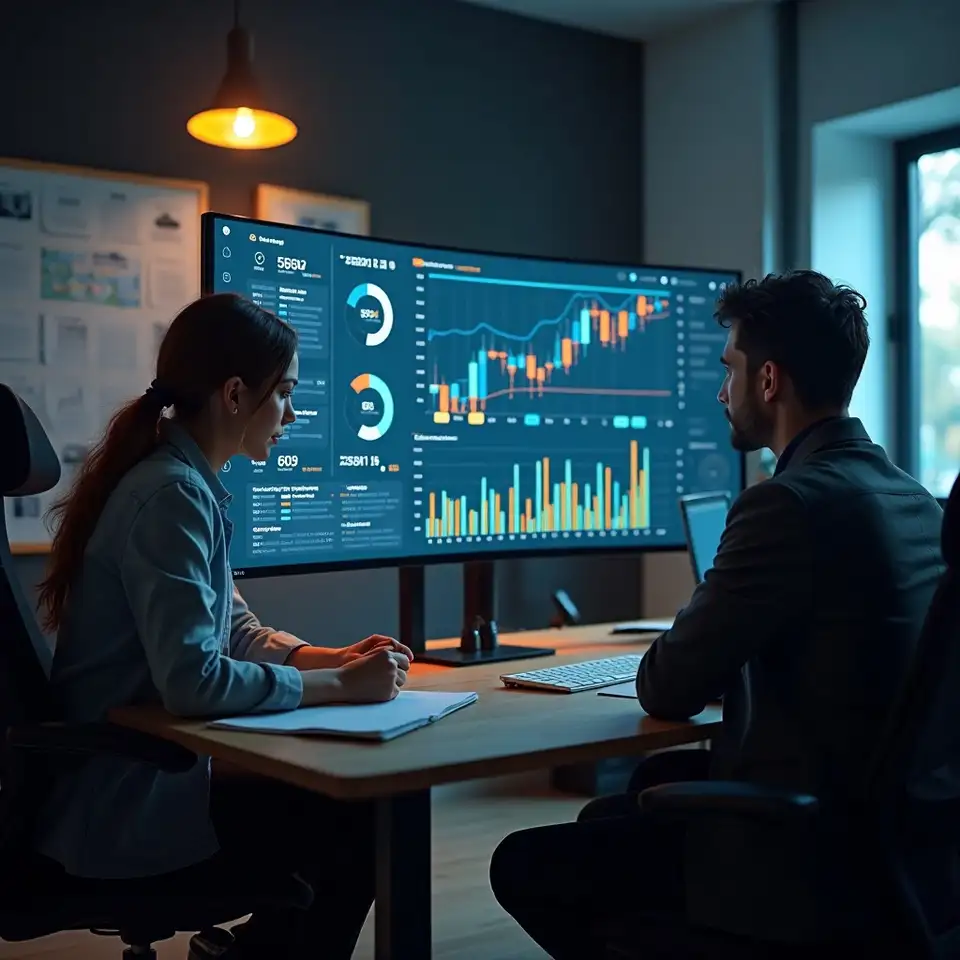
Seguimiento y ajustes
Introducción a Risk Parity
Rompe el molde: la diversificación no se trata sólo de sumar activos, sino de equilibrar el riesgo.
Qué aprenderás sobre equilibrio y asignación de riesgo
-
El papel de la correlación y volatilidad: Comprenderás por qué la correlación y la volatilidad tienen un papel fundamental en la construcción de carteras más resilientes.
-
Asignación de riesgo frente a asignación de capital: Aprenderás cómo asignar el riesgo entre diferentes clases de activos en vez de hacerlo únicamente por peso o capital.
-
Ventajas frente a métodos tradicionales: Descubrirás cómo los enfoques tradicionales pueden llevar a resultados inesperados y cómo Risk Parity responde a estos desafíos.
-
Críticas y contextos específicos: Reflexionarás sobre las limitaciones de Risk Parity y los escenarios en los que conviene matizar su aplicación.
Objetivos de la sección
La aproximación Risk Parity pone en duda la idea tradicional de asignar el mismo peso a cada clase de activo. Su principio básico: diversificar no sólo por tipo, sino por contribución real al riesgo, buscando que ninguna clase de activo domine el comportamiento de la cartera. Aquí exploramos cómo este enfoque transforma el proceso de construcción de carteras, permitiendo que los participantes se distancien de los sesgos históricos y tomen decisiones más racionales. Al centrarse en la correlación y volatilidad, Risk Parity propone una alternativa a los métodos convencionales, ideal para quienes priorizan la estabilidad ante la incertidumbre de los mercados. Pero no hay recetas mágicas: se trata de entender las limitaciones y las implicaciones reales de cada decisión. Al final, la clave está en saber cuándo, cómo y por qué aplicar estos principios, y reconocer los matices que cada contexto impone.
Qué hace único a Risk Parity
Lo que diferencia a este enfoque es su capacidad para reequilibrar carteras en función del riesgo aportado por cada componente, no solo por la cantidad invertida. El método Risk Parity desafía hábitos arraigados y abre la puerta a nuevas formas de pensar la diversificación. Aquí no hay espacio para soluciones preempaquetadas, sino para análisis y matices.
Elementos clave de Risk Parity
Estos elementos constituyen la base para construir una cartera resistente a lo inesperado y adaptable a nuevos retos.
Equilibrio dinámico entre activos
La metodología de equilibrio de riesgos se centra en que ninguna clase de activo domine la cartera, distribuyendo la exposición de forma dinámica según el entorno económico.
Actualización y revisión continuas
El marco requiere una revisión constante de las correlaciones y la volatilidad, fomentando ajustes periódicos que ayudan a anticipar cambios estructurales en el mercado.
Análisis anticipado de riesgos
El proceso de análisis de Risk Parity favorece la identificación temprana de potenciales vulnerabilidades y promueve una visión más estratégica de largo plazo.
Ventajas de la aproximación Risk Parity
El equilibrio del riesgo no es sólo una teoría: es una herramienta práctica para quienes buscan estabilidad sin renunciar al análisis.
Un marco adaptable para escenarios cambiantes
Este enfoque permite adaptar la estructura de la cartera a diferentes escenarios económicos. No se trata de una fórmula rígida, sino de un marco que se ajusta según la volatilidad y correlaciones del mercado.
Flexibilidad
Adaptabilidad
Aplicación analítica
Mayor claridad en la gestión del riesgo
El análisis detallado de riesgos en cada etapa del proceso favorece la toma de decisiones informada. Así, quienes gestionan sus recursos pueden anticipar mejor los posibles resultados.
Transparencia
Toma de decisiones consciente